
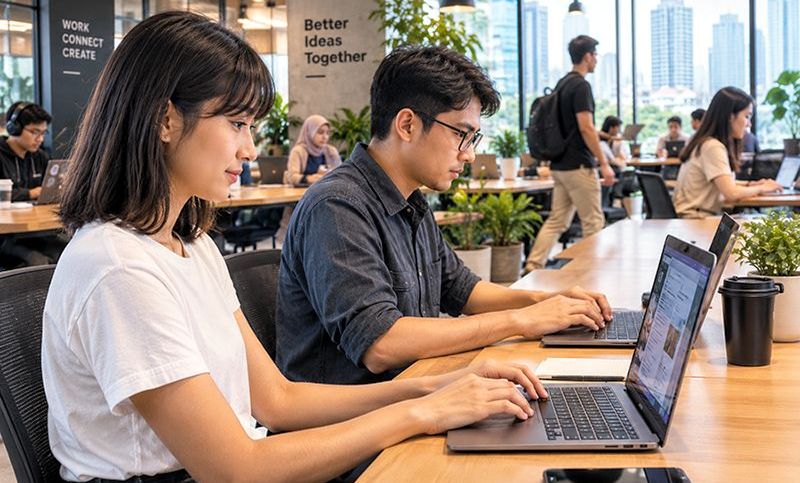
Di sudut sebuah kafe di dalam co-working space yang riuh di Jakarta Selatan, denting cangkir kopi beradu dengan ketukan jemari di papan ketik laptop. Di sana duduk beberapa anak muda, di antaranya seorang graphic designer lepas (freelancer) dan staf pemasaran di sebuah perusahaan swasta. Bagi mereka dan jutaan Milenial serta Gen Z lainnya di Jakarta, ruang seperti ini bukan sekadar tempat berkarya. Ia menjadi simbol kehidupan perkotaan yang kontradiktif: penuh dinamika dan kebebasan, tetapi dibayangi kecemasan akan masa depan.
Ketika obrolan beralih ke masa depan, satu pertanyaan sederhana muncul: “Kapan kita bisa punya rumah sendiri?”
Jawabannya hanya memancing tawa getir, lalu tenggelam dalam statistik dan kenyataan yang keras. Memiliki hunian layak di Jakarta hari ini terasa seperti mengejar fatamorgana di tengah padang pasir beton. Rumah yang dahulu dipandang sebagai kebutuhan dasar manusia untuk berteduh dan membangun kehidupan kini menjadi komoditas finansial yang nyaris mustahil dijangkau generasi muda.
Realitas Pahit: Jurang Antara Pendapatan dan Harga Rumah
Data Badan Pusat Statistik (BPS) menunjukkan bahwa dari 10,41 juta penduduk DKI Jakarta, sekitar 27% adalah Generasi Milenial dan 25,7% Generasi Z. Lebih dari separuh populasi ibu kota berada pada usia produktif, usia ketika seseorang idealnya mulai memikirkan kemandirian tempat tinggal. Namun struktur ekonomi yang ada seolah mengunci pintu bagi mereka untuk memiliki sepetak tanah sendiri.
Laporan Bank Dunia bertajuk Time to Act (2019) mencatat rasio harga rumah terhadap pendapatan (price to income ratio) di Jakarta mencapai 10,3. Angka ini jauh melampaui kota-kota global seperti London (8,5), New York (5,7), dan Singapura (4,8). Dengan pendapatan rata-rata Milenial di Jakarta sekitar Rp5 juta hingga Rp10 juta per bulan, kemampuan mencicil mereka hanya berkisar Rp3 juta per bulan. Harga rumah dan cicilan apartemen, terutama di lokasi strategis pusat kota, melonjak jauh melampaui kemampuan itu.
Kesenjangan tersebut kian lebar dalam beberapa tahun terakhir. Data Bank Dunia menunjukkan harga rumah di berbagai kota besar naik rata-rata 8–10% per tahun, sementara kenaikan upah hanya bergerak di kisaran 3–5% per tahun. Laporan Rumah.com Indonesia Property Market Index juga mengonfirmasi bahwa dalam tiga tahun terakhir harga rumah naik hingga 10%. Tren itu sempat melambat akibat pandemi Covid-19 pada 2020–2021, tetapi kembali melesat sejak 2022 dan terus berlanjut hingga menjelang 2027.
Ketimpangan ini diperparah biaya hidup yang kian menghimpit. BPS mencatat pengeluaran rumah tangga untuk kebutuhan pokok seperti pangan, transportasi, kesehatan, dan pendidikan naik 20% dalam satu dekade terakhir.
Di sisi lain, narasi populer kerap menyudutkan gaya hidup anak muda sebagai biang kerok kegagalan menabung. Pengaruh media sosial, FOMO (fear of missing out), kecenderungan konsumtif terhadap barang mewah dan fashion, hingga kemudahan pinjaman instan seperti fintech dan paylater sering dituding sebagai penyebab utama. Menurut Otoritas Jasa Keuangan (OJK), kemudahan transaksi digital yang tidak diimbangi literasi keuangan memadai membuat banyak anak muda terjebak dalam rasio utang tinggi. Hal ini menghambat mereka saat mengajukan Kredit Pemilikan Rumah (KPR), karena bank menilai debt to income ratio mereka terlalu berisiko.
Namun, benarkah kesulitan memiliki rumah semata-mata kesalahan individu dan pilihan gaya hidup? Atau ada persoalan struktural yang jauh lebih mendalam?
Perjuangan Kelas: dari Marhaenisme Hingga Sosialisme Modern
Untuk memahami mengapa anak muda hari ini sulit memiliki rumah, kita tidak bisa hanya memandangnya dari sisi ekonomi mikro atau disiplin finansial pribadi. Akar persoalannya perlu dibedah lewat kacamata filsafat politik dan ekonomi, yakni perjuangan kelas.
Kacamata Marhaenisme: Terasing di Atas Tanah Sendiri
Dalam pemikiran Soekarno, Marhaenisme lahir sebagai pembelaan terhadap kaum Marhaen, yaitu rakyat Indonesia yang memiliki alat produksi sendiri, seperti petani dengan cangkul dan tanah sempitnya atau pengrajin dengan peralatan sederhananya, tetapi tetap melarat karena tertindas sistem ekonomi kapitalistik dan kolonial.
Jika dikontekstualisasikan pada abad ke-21, Gen Z dan Milenial hari ini adalah “Kaum Marhaen Modern”.
Banyak dari mereka bukan pekerja berpendidikan rendah. Mereka sarjana, pekerja kreatif, pengembang perangkat lunak, hingga pekerja gig economy dan freelancer. Mereka memiliki “alat produksi” sendiri: laptop, kamera, koneksi internet, dan keahlian intelektual. Mengapa mereka tetap kesulitan mengakumulasi kekayaan dan membeli tanah atau rumah?
Sebabnya, ruang usaha dan akumulasi kapital hari ini dikuasai ketat oleh pemodal besar, termasuk oligarki properti. Ketika anak muda membangun usaha atau bekerja mandiri, hasil kerja keras mereka tergerus biaya sewa tempat, inflasi, dan margin keuntungan yang disedot pemilik modal besar.
Dalam kasus properti, tanah di kota-kota besar dikuasai pengembang swasta raksasa yang mematok harga berdasarkan spekulasi pasar, bukan fungsi sosial tanah. Kaum Marhaen Modern mungkin memegang alat kerjanya sendiri, tetapi tidak memiliki kontrol atas tanah, sumber daya paling mendasar dalam hidup. Mereka menjadi kelas tertindas baru yang terus mengontrak, menyewa, dan mengalirkan pendapatan bulanannya ke kantong pemilik kapital properti.
Kacamata Sosialisme Modern: Komodifikasi dan Finansialisasi Tanah
Dari perspektif Sosialisme Modern, seperti yang diusung pemikir neo-Marxis dan teoretikus geografi kritis semacam David Harvey, fenomena ini dijelaskan sebagai akibat financialization of housing (finansialisasi hunian) dan commodification of space (komodifikasi ruang).
Menurut pandangan ini, fungsi rumah telah bergeser secara radikal:
Fungsi asal (use value): rumah sebagai hak asasi manusia, tempat tinggal, perlindungan, dan pusat kehidupan keluarga.
Fungsi kapitalis (exchange value): rumah sebagai aset investasi, instrumen spekulasi, dan alat pengumpul dividen bagi pemilik modal.
Di bawah cengkeraman kapitalisme finansial, tanah dan hunian tidak lagi diproduksi untuk memenuhi kebutuhan tempat tinggal rakyat, tetapi untuk memberikan tingkat pengembalian (return on investment) setinggi-tingginya bagi investor. Pengembang dan spekulan tanah membiarkan lahan strategis menganggur, atau membangun hunian mewah yang sengaja dikosongkan demi menaikkan harga pasar.
Kondisi ini melahirkan apa yang dalam teori sosialis disebut ruang teralienasi. Generasi muda bekerja keras dalam sistem kapitalis dan menghasilkan nilai tambah bagi perusahaan, tetapi upah mereka ditarik kembali oleh kelas pemilik aset melalui uang sewa (rentier capitalism) dan cicilan properti yang fantastis.
Ketimpangan struktur ketenagakerjaan mempertegas segregasi kelas ini. Fleksibilitas pasar kerja yang memuja gig economy menempatkan generasi muda sebagai prekariat, yakni pekerja tanpa kepastian kerja. Saat mengajukan KPR, bank sebagai penilai kelayakan berbasis risiko menolak mereka. Data OJK menunjukkan hanya 35% pekerja lepas yang mendapat persetujuan KPR, jauh di bawah 70% pada pekerja tetap. Sistem keuangan modern, dengan kata lain, meminggirkan kelas pekerja fleksibel dari hak dasar atas hunian.
Ketimpangan Kebijakan: Segmen yang Terlupakan
Persoalan kian pelik jika melihat keberpihakan regulasi. Hingga kini belum ada kebijakan perumahan yang efektif menyasar kelas menengah di Indonesia.
Pemerintah umumnya menyediakan bantuan atau subsidi, seperti Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) atau program rumah DP 0%, yang dipatok ketat bagi Masyarakat Berpenghasilan Rendah (MBR) dengan batas penghasilan tertentu. Sementara itu, kelompok atas tidak kesulitan membeli properti komersial kapan saja, baik tunai maupun lewat KPR premium.
Di antara dua kutub itu terdapat “segmen tanggung”: jutaan Milenial dan Gen Z kelas menengah yang berpenghasilan sedikit di atas batas MBR, tetapi tidak sanggup membeli rumah komersial seharga di atas Rp800 juta. Mereka tidak memenuhi syarat subsidi, namun secara finansial terengah-engah untuk membayar uang muka (down payment) dan cicilan KPR non-subsidi di pasar terbuka.
Absennya negara di segmen menengah ini membiarkan mekanisme pasar bebas bekerja liar, sehingga harga lahan di pusat kota melonjak tanpa kendali. Faktor teknis seperti Koefisien Lantai Bangunan (KLB) yang rendah serta perizinan pembangunan yang rumit dan mahal di Jakarta mendorong pengembang hanya membangun hunian kelas atas demi mengejar margin keuntungan.
Solusi Taktis dan Transformasi Struktural
Menghadapi benteng kapitalisasi properti yang begitu kokoh, jalan keluar tidak bisa dibebankan pada pundak individu melalui nasihat klise seperti “kurangi minum kopi kekinian” atau “pakai metode tabungan 50/30/20”. Diperlukan kombinasi strategi adaptif personal dan intervensi kebijakan yang berani secara struktural.
Langkah Adaptif Individu dan Komunitas
Dari sisi generasi muda, penyesuaian strategi finansial tetap menjadi benteng pertahanan pertama:
Perencanaan keuangan dan investasi. Terapkan alokasi anggaran yang ketat (50% kebutuhan dasar, 30% keinginan, 20% tabungan/investasi), lalu pindahkan dana simpanan ke instrumen yang imbal hasilnya di atas inflasi properti, seperti reksadana, saham, atau deposito produktif.
Diversifikasi penghasilan. Manfaatkan fleksibilitas era digital untuk mencari pemasukan tambahan guna mempercepat pembentukan dana DP.
Fleksibilitas model hunian. Ubah paradigma dari kepemilikan rumah tapak (landed house) menuju bentuk hunian alternatif yang lebih masuk akal secara finansial, seperti apartemen mikro, rumah bekas di pinggiran kota yang terintegrasi transportasi publik (Transit Oriented Development/TOD), atau skema co-living.
Inovasi fintech dan crowdfunding. Manfaatkan platform pembiayaan kolektif atau crowdfunding properti yang memungkinkan kepemilikan aset secara bertahap atau berbasis kemitraan.
Intervensi Struktural Negara dan Sektor Swasta
Secara filosofis dan politis, negara harus hadir mengembalikan fungsi sosial tanah sebagaimana diamanatkan Pasal 33 UUD 1945 dan Undang-Undang Pokok Agraria (UUPA) 1960. Langkah konkret yang perlu diambil meliputi:
Perluasan insentif bagi kelas menengah. Pemerintah perlu menciptakan skema baru, seperti subsidi bunga KPR khusus Milenial, insentif PPN yang berkesinambungan, serta perluasan kriteria penerima program rumah terjangkau agar mencakup pekerja berpenghasilan “tanggung” dan pekerja lepas.
Penyederhanaan perizinan dan reformasi tata ruang. Pemerintah DKI Jakarta perlu merevisi aturan KLB agar hunian vertikal terjangkau berkepadatan lebih tinggi dapat dibangun di pusat kota, sekaligus memangkas birokrasi perizinan yang memicu pembengkakan biaya.
Pengembangan skema sewa-beli (rent to own). Sebagian uang sewa bulanan pekerja muda dialokasikan sebagai tabungan ekuitas untuk membeli unit secara bertahap dalam jangka panjang.
Peran aktif pengembang besar. Sektor swasta perlu memiliki tanggung jawab sosial dan visi jangka panjang. Program seperti Home Ownership Program (HOP), yang menawarkan pembayaran fleksibel, suku bunga kompetitif, dan kemudahan akses bagi pekerja muda, harus diwujudkan dengan keberpihakan nyata, bukan sekadar hitungan balik modal. Dengan begitu, pengembang menjadi bagian dari solusi, bukan sekadar bagian dari mesin spekulasi pasar.
Saat Generasi Muda Menagih Hak atas Kota
Kesulitan Milenial dan Gen Z memiliki rumah bukan sekadar kisah kegagalan mengelola uang atau gaya hidup boros seperti yang kerap dituduhkan generasi terdahulu. Ini adalah manifestasi krisis ketimpangan struktural, perjuangan kelas modern ketika hak atas tempat berteduh terancam terampas oleh mesin komodifikasi properti.
Sebagaimana dicita-citakan dalam gagasan Marhaenisme dan prinsip Sosialisme Modern, tanah dan hunian harus dikembalikan pada hakikat dasarnya: memberdayakan manusia, bukan menindasnya. Generasi muda tidak boleh dibiarkan menjadi orang asing di kota tempat mereka lahir, bekerja, dan mengabdi, hingga akhirnya tersingkir ke pinggiran yang jauh.
Mewujudkan impian rumah bagi anak muda Jakarta memang tidak mudah di tengah realitas ekonomi saat ini. Namun dengan keberanian pemerintah mengintervensi pasar, komitmen pengembang menghadirkan hunian yang manusiawi, dan ketangguhan generasi muda dalam bersiasat, rumah tidak akan selamanya menjadi mimpi yang tak terjangkau. Rumah harus kembali menjadi tempat untuk pulang, berteduh, dan merajut masa depan bagi mereka yang merawat kehidupan kota ini.
Merdeka!
Oleh : Koeshondo W. Widjojo, Marhaenist, penikmat kopi, blues, jazz dan keroncong, mencintai Indonesia dengan sepenuh hati.